<?xml version="1.0" encoding="utf-8"?>
<?xml-stylesheet href="/feeds/atom-style.xsl" type="text/xsl"?>
<feed xmlns="http://www.w3.org/2005/Atom">
    <id>https://blog.briankao.com/</id>
    <title>即興</title>
    <updated>2026-09-24T18:10:22.946Z</updated>
    <generator>Astro-Theme-Retypeset with Feed for Node.js</generator>
    <author>
        <name>Brian Kao</name>
        <uri>https://blog.briankao.com/</uri>
    </author>
    <link rel="alternate" href="https://blog.briankao.com/"/>
    <link rel="self" href="https://blog.briankao.com/atom.xml"/>
    <subtitle>給既看 datasheet 也讀股東協議書的人。技術、商業、創業、合約、稅務、心理——凡是當老闆會遇到的，這裡都寫。20+ 年踩坑實錄，大B哥的即興筆記。</subtitle>
    <rights>Copyright © 2026 Brian Kao</rights>
    <entry>
        <title type="html"><![CDATA[誰能賣設備給 SpaceX？台灣網通廠要過的三道美國關卡]]></title>
        <id>https://blog.briankao.com/posts/ndaa-taa-fcc/</id>
        <link href="https://blog.briankao.com/posts/ndaa-taa-fcc/"/>
        <updated>2026-09-24T00:00:00.000Z</updated>
        <summary type="html"><![CDATA[FCC 問還能不能在美國賣，NDAA 問裡面有沒有不該有的東西，TAA 問最後在哪裡組成。]]></summary>
        <content type="html"><![CDATA[<p>:::note
本篇內容是應《數位時代》邀請錄製 Podcast 時，把我知道跟經歷過的台美貿易相關議題作簡單的整理。我預期聽眾應該對這個議題比較陌生，所以忽略一些細節跟法規，但是多了點往事。隨意看看吧。
:::</p>
<p><img src="https://blog.briankao.com/_astro/ndaa-taa-fcc-compliance.D-VJOnpV_Z27LNVR.webp" alt="_拼字遊戲字母排出 COMPLIANCE 一字" /></p>
<h2>Q1｜主持人：「最近網通圈一直在講 NDAA，甚至扯到 SpaceX。為什麼一條美國國防法案，會變成台灣網通廠最頭痛的事？」</h2>
<p>這個說法其實省略了不少東西。起因是華為這些中國大廠被美國禁掉，所以大家一直在談 NDAA（國防授權法案）。但除了 NDAA，要進入美國市場其實有三道關卡，每一道問的問題都不一樣。</p>
<h3>第一道關卡：FCC</h3>
<p>第一道關卡是 FCC，美國聯邦通訊委員會。它的角色有點像我們的 NCC，再加上 BSMI 管電磁相容的那一塊。任何會發射或產生射頻的電子產品，都要先拿到 FCC 認證，才能在美國進口跟銷售。</p>
<p>這一關以前很輕鬆，乖乖送測、拿到認證就好。可是從去年底開始，FCC 的邏輯變了。</p>
<p>一開始 FCC 的做法是點名：華為、中興、海康、大華這些廠商被列進一份管制清單，清單上的廠商拿不到新的認證。</p>
<p>但從 2025 年底的無人機開始，FCC 改成按產地整類列管。今年 3 月擴展到消費級路由器，7 月再加上逆變器和先進機器人。這條規則限制的是所有「外國生產」的相關產品，不分國家、不分品牌，也不管你是哪國公司。台灣製、日本製、德國製，全部一樣。</p>
<p>而且它對「生產」的定義非常寬：設計、開發、組裝、製造，任何一個主要階段在美國以外，就算外國生產。</p>
<p>這一條對台灣的 ODM 很傷。工廠再怎麼搬，軟硬體設計的工程師還是在台灣呀，難道我們就要放棄美國市場了嗎？</p>
<p>解法是去申請一張叫 Conditional Approval 的白名單，由國防部或國土安全部審核，效期 18 個月，而且申請時要交出把製造移回美國的計畫。連 Netgear 這種美國品牌、甚至 SpaceX 自己的 Starlink 設備，都得去排隊。不過這類申請要交的資料跟要做的保證不少，光這一點就擋掉了很多人。</p>
<p>簡單來說，FCC 這道關卡問的是一個很根本的問題：<strong>這台設備，還能不能在美國賣？</strong></p>
<h3>第二道關卡：NDAA</h3>
<p>第二道關卡才是 NDAA，美國國防授權法案。它其實不是一條規則，而是美國國會每年都要通過的國防預算與政策法，每年都可能加進新條款。所以它是一份會一直長大的清單。</p>
<p>FCC 管的是「能不能在美國賣」，NDAA 管的是「能不能賣給美國政府」。而且它看的不是產品在哪裡做，而是你跟誰有關係。</p>
<p>NDAA 的限制主要分成兩層。第一層是負面表列：聯邦機關不能買華為、中興、海康、大華等中國公司的通訊與監控設備，也包括它們的子公司，例如華為旗下的海思晶片。</p>
<p>第二層更狠：所有跟聯邦政府做生意的承包商，自己公司內部也不能用這些設備，不管那台設備跟政府合約有沒有關係都一樣。</p>
<p>換句話說，會議室裡的一台海康攝影機，就可能讓一家公司失去跟整個美國聯邦政府簽約的資格。</p>
<p>這就是為什麼 SpaceX／Starlink 這種公司會這麼在意。它不只是商業公司，也是國防承包商，整家公司都在 NDAA 第 889 條的管制範圍裡。不合規的設備不但不能用在政府計畫上，連公司內部都不能用。所以對 SpaceX 這種買家來說，要的不是最便宜的設備，而是證明得出來、經得起稽核的乾淨設備。</p>
<p>而且這條規定還會跟著錢走：學校、電信業者只要拿了聯邦補助，補助款就不能拿去買這些設備。</p>
<p>講到這裡，很多人會以為是不是要全部用美國零件？不用。NDAA 是黑名單，不是白名單。不在黑名單上的東西都可以用，包括中國工廠生產的非管制零件，只要製造商不在名單上就沒問題。</p>
<p>NDAA 合規真正難的地方是「查不清」。拿最近最紅的記憶體來說，因為缺料、大家又要出貨，市面上就會出現模組上印的是 A 品牌，裡面的顆粒卻是別家做的。這種要怎麼查？</p>
<p>所以客戶會要求廠商一路追到晶片層級，說清楚每一顆東西是誰做的。這正是台灣這些牌子老、信用好的 ODM 的一大優勢：我們知道 BOM 上真的用了哪些料，換個替代料的流程繁瑣到不行，我們被迫誠實好些年了。</p>
<p>這個限制名單還在不停地長大。</p>
<p>今年 6 月起，美國國防部不能再跟它自己點名的中國軍事企業直接簽約。2027 年底起，含有中芯、長江存儲、長鑫存儲晶片的產品，聯邦政府也不能買了。之前 Apple 還傳出要用長江/長鑫的記憶體跟 eMMC，伺服器跟電腦的記憶體目前還在極度短缺，影響非常大。</p>
<p>所以 NDAA 這道關卡問的是：<strong>這台設備裡面，有沒有不該有的東西？</strong></p>
<h3>第三道關卡：TAA</h3>
<p>第三道關卡是 TAA，美國的《貿易協定法》，1979 年通過。</p>
<p>NDAA 問的是血統：你有沒有用不該用的東西。TAA 問的是地理：這台設備最後是在哪個國家完成的？</p>
<p>規則是這樣：美國聯邦政府的採購合約，只要金額超過 17 萬 4 千美元，產品就必須在美國，或是跟美國簽了貿易協定的「合格國家」完成實質轉型。另外，如果你的產品想上 GSA Schedule，也就是美國政府的官方採購型錄，類似台灣的台銀共同供應契約，那不管單筆訂單多小，一律要符合 TAA。</p>
<p>哪些是合格國家？台灣、日本、韓國、歐盟、加拿大這些 WTO 政府採購協定的成員，加上墨西哥、澳洲這些跟美國有自由貿易協定的國家。不合格的呢？當然就是中國、越南、俄羅斯這些跟美國沒有協定的國家。</p>
<p>這裡要特別提一下越南。2019 年中美貿易戰之後，很多廠商把產線搬去越南，但那是為了躲關稅，不是為了 TAA。越南不是合格國家，搬過去對賣美國政府一點幫助都沒有。</p>
<p>那什麼叫「實質轉型」？法院的判斷標準是：你的加工有沒有讓產品的名稱、特性、用途產生改變。簡單說，就是你在這裡做的事，有沒有讓一堆零件變成一台新的東西。</p>
<p>這裡有個很反直覺的地方：TAA 不追零件來源。中國產的電阻、電容，拿到台灣打件、組裝、燒韌體、測試，就構成實質轉型。這台設備就是台灣製，TAA 照樣合規。這跟 NDAA 剛好相反：NDAA 一路追到晶片，TAA 只看最後一站。</p>
<p>剛剛說 TAA 管的是 17 萬 4 千美元以上的聯邦採購，那低於這個金額的呢？理論上要改走另一部更老的法律，叫 Buy American Act，要求美國製造。但市售的商用 IT 產品從 2004 年起就被豁免了。所以對網通業來說，實務上真正要過的就是 TAA 這一關。</p>
<p>最後，TAA 是廠商自己聲明、自己負責。聲明不實，美國司法部可以用《不實請求法》（False Claims Act）追訴，罰的是三倍賠償。而且去告你的，往往不是政府，是你的競爭對手。</p>
<p>所以 TAA 這道關卡問的是：<strong>這些零件，最後是在哪裡變成這台設備的？</strong></p>
<hr />
<p>以前網通廠跟美國人做生意，先談的是規格跟價錢。現在客戶的先決條件是：先看你的 BOM 乾不乾淨、你的工廠到底在哪裡。</p>
<h2>Q2｜主持人：「那台灣廠在這些規則裡，是有優勢還是劣勢？」</h2>
<p>這要看你在哪個年代問。台灣在美國規則裡的位置一直在變，而台灣廠這二十多年來，其實一直在規則的邊上找出路。</p>
<p>2009 年以前，台灣還沒加入 WTO 政府採購協定。所以那個年代，Made in Taiwan 在美國政府採購裡跟 Made in China 待遇完全一樣：都不合格。</p>
<p>於是業界發展出兩套做法。</p>
<p>第一套是在台灣或其他國家做硬體，送到美國寫韌體、燒韌體，主張產品在美國完成了實質轉型，讓它在法律上變成美國貨。</p>
<p>這不是亂來。1982 年美國法院就有判例，認定在美國對晶片寫入程式可以構成實質轉型。那時候業界管這叫 MIA：Made in America。</p>
<p>另一條路是往南走。如果你去美墨邊境，德州艾爾帕索對面有一個城市叫華雷斯。1998 年，宏碁是第一家去那裡設廠的台灣公司，後來鴻海、華碩、緯創都跟著去了。</p>
<p>台商在華雷斯其實蓋了三波廠，每一波回應的都是不同的規則：</p>
<p><strong>第一波</strong>是因應北美自由貿易協定。一方面降低關稅，另一方面個人電腦在邊境組裝，卡車隔天就到美國倉庫，拚的是交期。</p>
<p><strong>第二波</strong>是 2018 年之後，中國製被課 301 關稅。把最後一站搬到墨西哥，產地就不再是中國了。</p>
<p><strong>第三波</strong>就是現在的 AI 伺服器。美國雲端大廠直接要求台灣代工夥伴把產能移出中國，英業達、和碩、緯穎都在華雷斯擴廠，鴻海在瓜達拉哈拉蓋了全世界最大的 GB200 組裝基地。除了商業和政治上的要求，另一個重點是 AI 伺服器都是整櫃出貨，最小單位就是一個機櫃。伺服器本身就重得要命，一整個機櫃更不用說。在墨西哥可以走陸運，方便又便宜多了。不過這是題外話，跟今天主題無關。</p>
<p>而且墨西哥是美國的自由貿易夥伴，在 TAA 下也是合格國家。</p>
<p>到了今天，在 NDAA 和 TAA 這兩道門前面，台灣的 ODM 和網通業者是有優勢的。我們是合格國家，供應鏈也做得到乾淨、查得清楚。剛剛說台灣老牌 ODM 被迫誠實，這在 NDAA 時代反而變成了本錢。</p>
<p>但在 FCC 這道門前面，台灣又回到了劣勢。而且這裡有個很有意思的諷刺：</p>
<p>當年的 MIA，是靠「美國開發、美國燒韌體」，或是北美自由貿易協定下的墨西哥生產，把台灣貨變成 TAA 合格產品。今天 FCC 對外國生產的定義，把設計和開發也算進去了。所以不管硬體在哪裡做，只要軟硬體設計在台灣，你就是外國生產。當年讓台灣貨變成 TAA 合格的那條路，現在從另一頭被封死了。</p>
<p>墨西哥也一樣。華雷斯的工廠可以幫你過 TAA、避開中國產地，但在 FCC 眼中，墨西哥製還是外國製，一樣要去排 Conditional Approval。所以墨西哥對 AI 伺服器很有用，因為伺服器不在 FCC 的列管類別裡；但對消費級路由器，幫助就很有限。</p>
<p>所以我個人的結論是：去中國化的紅利，台灣吃得到。但「去外國化」，或者說 Make America Great Again 這一題，台灣跟所有人一樣，都站在門外排隊。</p>
<h2>Q3｜主持人：「你說去中國化的紅利台灣吃得到。那會不會有人想搭便車，把中國貨包裝成台灣貨？」</h2>
<p>會，而且已經有人被抓了。</p>
<p>先說為什麼這個誘惑這麼大。一台產品如果產地是中國，賣美國要被課高額關稅，也不能賣美國政府，因為過不了 TAA。但如果產地變成台灣，關稅少了，TAA 也過了。同一台東西，換一張產地標籤，兩個門檻一次過。</p>
<p>去年底就有一個案子。一家公司把中國製的碳化鎢產品經台灣轉運、申報台灣原產，用來躲關稅，最後跟美國司法部和解 5,440 萬美元，是《不實請求法》史上最大的海關詐欺和解。台灣在這個案子裡不是受益者，而是被拿來洗產地的跳板。</p>
<p>那這種事怎麼判斷？核心還是實質轉型。</p>
<p>也就是在台灣做的加工，有沒有讓產品的名稱、特性、用途產生改變。如果真的在台灣打件、組裝、燒韌體、測試，零件從哪裡來都沒關係，產地就是台灣。</p>
<p>但如果只是換包裝、貼標籤，或是散件運來鎖幾顆螺絲，也就是 CKD、SKD 那種簡單組裝，那就不算。2016 年美國有一個手電筒的案子，法院就認定這種組裝不構成實質轉型。對網通產品來說，海關最看重的通常是主板在哪裡打件。</p>
<p>而且抓你的往往不是政府，是你的競爭對手。《不實請求法》允許民間吹哨提告，吹哨人可以分到追回金額的 15% 到 30%，那個台灣轉運案的吹哨人就分到將近一千萬美元。你工廠裡到底有沒有 SMT 產線，你的同業最清楚。</p>
<p>不過，TAA 和關稅這兩關，至少還有人敢賭。FCC 那一關，是連洗都沒得洗。</p>
<p>剛剛講過，FCC 把設計和開發也算進產地。現實上工程師不可能全部搬去美國，所以台灣廠不管多老實，一樣要去排 Conditional Approval。目前台灣已經有些廠商拿到 Approval 了。</p>
<p>我覺得這個設計非常聰明。</p>
<p>它不是全面禁止，而是讓大部分廠商有路可走，也不會對美國市場造成立即性的傷害。結果就是到目前為止，我還沒看到有人為了路由器這條去法院告。對照之下，無人機那條，大疆是直接上法院的。</p>
<p>但這張白名單只有 18 個月，其實就是一個倒數計時。這 18 個月裡，廠商要交出把製造移回美國的進度，不然到期就斷。</p>
<p>而且它的範圍還在長大。目前只管消費級路由器，企業級設備、資料中心交換器還不在內。但你看它的節奏：2025 年底無人機、今年 3 月路由器、7 月逆變器和機器人，一類一類往上加。企業級產品還沒被管，只代表還沒輪到，不代表安全。</p>
<p>所以你會發現，「台灣製」這三個字，在 NDAA 眼中是資產，在 FCC 眼中是待處理項目。</p>
<p>題外話，我個人覺得搭便車不是好事。「台灣製」的信用是整個產業共用的。台灣廠今天去申請白名單，要大量揭露股權結構、供應鏈、製造地點，審查的人信不信你，靠的就是台灣長年累積的信用。</p>
<p>如果轉運案越來越多，美國看每一張台灣原產地證明、每一份台灣廠的白名單申請，眼光都可能會變。到時候付代價的，不只是那幾家搭便車的公司，而是所有老老實實在台灣蓋產線、老老實實排隊的廠商。</p>
<h2>Q4｜主持人：「那最後，到底誰能賣設備給 SpaceX？」</h2>
<p>我不能回答是哪家公司，但可以回答是什麼樣的公司。</p>
<p><strong>第一，真實的製造能力。</strong> 實打實的打件產線，經得起海關和客戶稽核，而不是一個鎖螺絲的包裝站。</p>
<p><strong>第二，可以稽核的料表。</strong> 美國國土安全部已經有一套硬體料表框架，叫 HBOM，FCC 也在徵詢要不要強制要求。法律現在還沒逼你交，但客戶已經開始要了。能一路追到晶片層級、說清楚每一顆東西是誰做的，這才是新的門票。</p>
<p><strong>第三，看清楚台灣的雙面性。</strong> 在 NDAA 的血統題上，台灣是贏家；但在 FCC 的地理題上，台灣跟所有外國一樣，都在倒數計時。</p>
<p>所以這不是一場台灣穩贏的制度紅利。去中國化的紅利，台灣已經開始吃了，但美國下一階段的遊戲規則是「去外國化」。只有願意提早下苦工，把料表整理乾淨、把整串供應鏈理順，並且認真評估美國在地製造選項的廠商，才有機會。</p>
<p>回到今天的題目：誰能賣設備給 SpaceX？我的答案是，關鍵不在價格，而在你的料表跟生產履歷能不能攤開來給人檢驗。</p>
]]></content>
        <author>
            <name>Brian Kao</name>
            <uri>https://blog.briankao.com/</uri>
        </author>
        <published>2026-09-24T00:00:00.000Z</published>
    </entry>
    <entry>
        <title type="html"><![CDATA[RTX Spark 的戰場不在客廳，在工廠]]></title>
        <id>https://blog.briankao.com/posts/rtx-spark-edge-ai/</id>
        <link href="https://blog.briankao.com/posts/rtx-spark-edge-ai/"/>
        <updated>2026-06-06T00:00:00.000Z</updated>
        <summary type="html"><![CDATA[RTX Spark 的價值不在消費 AI PC，而在場域邊緣 AI 整合盒。一個 COMPUTEX 逛展後的猜想。]]></summary>
        <content type="html"><![CDATA[<p>:::note
這篇文章是我2026年Computex看展幾天後的一點小心得，裡面說的時間點跟產品都是當時資訊，日後看到這篇文章如果我說的是對的，就不是後見之明呦，哈。
:::</p>
<p>COMPUTEX 終於來到了最後一天。一如以往，我終於可以從每天喝的痛與快樂中脫離了。</p>
<p>這幾年的 COMPUTEX，不知道是人老了看過的東西多了，還是我執變的越來越重。除了看看老朋友，陪陪客戶外，很少有啥題目讓我眼睛一亮。</p>
<p>不是沒有新東西，而是滿場的 NVIDIA 供應鏈軍火展示。大廠商在賣 NVL72、機櫃、水冷、電源管理或一條龍服務；中廠商在賣 GPU Server、水路快接頭；小廠商賣賣 Jetson 開發版跟應用，產值巨大但視覺疲勞。</p>
<p>印象中的 COMPUTEX 是要百花齊放，千奇百怪的。就像年輕時候的光華商場，各式各樣的電子小玩具，連 CD-ROM 都有各式各樣不同功能取向的產品，讓我不知道怎麼選。</p>
<p>不過今年 NVIDIA 新發表的 RTX Spark，卻讓我從一開始看不懂到底在玩啥，到後來越想越覺得是個有搞頭的東西。而且我覺得有趣的地方，跟 NVIDIA 自己的第一波行銷手法不太一樣，所以寫了這篇猜想來分享一下。</p>
<p>結論先說，<strong>我強烈的認為，RTX Spark 的價值，不在消費 AI PC，而在場域邊緣 AI 整合盒。</strong></p>
<h2>先來說說當初我為何看不懂它</h2>
<p>RTX Spark 一開始在 GTC 亮相的時候，它的行銷用詞跟定位非常清楚，這並不是一台新的工程師玩具，而是一台要讓消費者或創作者使用的 AI PC。</p>
<p>但是我不買單。</p>
<p>不買單的原因並不是因為我是 AI 懷疑論者（並不是，我每個月交了不少 AI 稅給大頭們，哪位好漢有折扣碼或是新產品要試用，我願意當白老鼠），或是覺得技術有缺陷。而是我不知道需求在哪？</p>
<p>我一直覺得現在並不是 AI PC 走入消費端的好時機。原因很簡單，消費端並沒有治理問題。除了嘗鮮或是研究，家用電腦並沒有明顯的本地自建 AI 的需求（當然，偉大的工程師同僚會出來抗議）；各類的 SaaS 廠商也會用盡方法把我們這塊肥肉綁在雲端的 token 計費上。（想想 Office，現在單機版多難買。）</p>
<h3>Windows on ARM 已經失敗過三次</h3>
<p>更何況，在我記憶中，「Real」Windows on ARM 已經失敗過三次。</p>
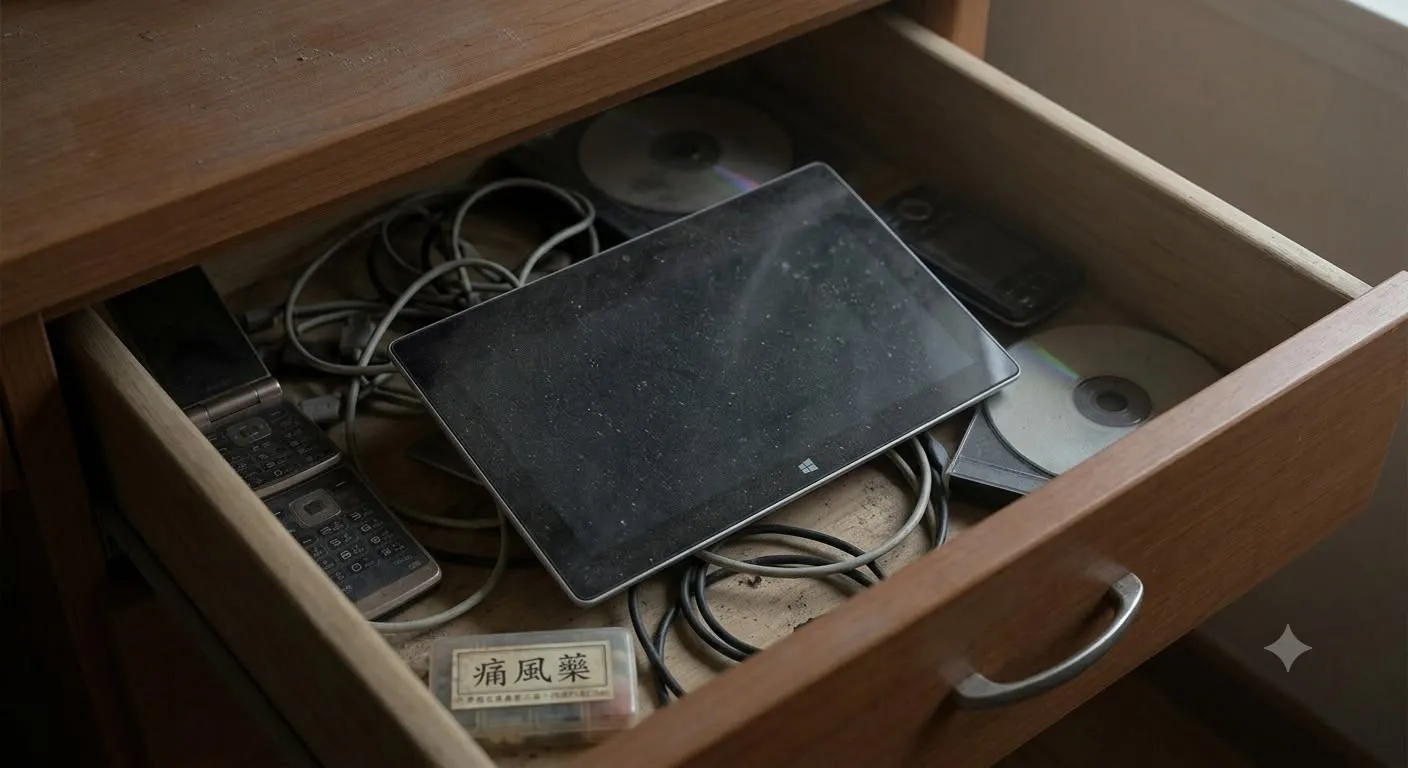
<p>那台還躺在我家抽屜的 Surface RT，是我記憶中第一次的嘗試，在 2012 年由微軟跟 NVIDIA 聯合出品。那是一台純 32 位元的 ARM，所有的 app 都是專用的，不能跑 Windows 的桌面程式，在這樣的限制下，當然就無疾而終了。</p>
<p><img src="https://blog.briankao.com/_astro/rtx-spark-edge-ai-drawer.BW2EPI7m_Z2hEPhm.webp" alt="_抽屜裡的 Surface RT、翻蓋手機與 CD，角落放著一盒痛風藥" /></p>
<p>第二次是微軟跟高通聯合戰線，主打「永遠連線」的輕薄筆電，可以跑 Windows 的桌面軟體了。但初期只能模擬 32 位元程式，主流的 64 位元 app 要等好幾年後才跑得動；補是補上了，相容性卻一直一堆問題。那時候合作的高通的窗口都不想聊這個東西，哈。</p>
<p>第三次就是這一兩年的 AI PC 浪潮，依舊是微軟跟高通這對哥倆好。雖然這次軟體成熟度大增，還拉了 Acer、ASUS、Dell 等一線大廠助陣，但熱鬧歸熱鬧，終端銷量依舊沒被真正帶起來。</p>
<h3>記憶體頻寬餵不飽那些 PetaFLOPS</h3>
<p>所以當我看到 GTC 時老黃說「Every single application that Windows has ever run」的時候，完全打動不了我。</p>
<p>然後看了一下規格，雖然說跟 Apple Silicon 一樣是統一記憶體架構，也有 128GB 的選項。但是，記憶體頻寬還是 300GB/s，那不就跟現在在 Mac 上跑 LLM 遇到的問題一樣嗎，模型裝的下，但是跑不動，更別說那漂亮的 PetaFLOPS，怎麼可能餵的飽？（是的，我知道 MoE 模型，我也知道 DeepSeek，但這是瞄準消費者使用的產品呀。）</p>
<p>去年的 DGX Spark（大家都懷疑是同一顆 GB10），經過實測，受限於記憶體頻寬，70B 的模型也只能一秒跑幾個 token 罷了。</p>
<h2>轉折：一通來自工廠的電話</h2>
<p>懷疑與抱怨說完了，事情就該迎來轉折了。不然這篇文章就可以不用分享了，哈。</p>
<p>在我逛展的時候，接到了最近在幫他家工廠導入機聯網跟 AI 落地的朋友電話，一邊聊遇到的問題，一邊跟他說分享我在展場看到了啥（附帶一提，今年我沒看到太多 Show Girl，有點奇怪）。聊著聊著，突然覺得，如果不是用消費產品的角度來看 RTX Spark，而是從場域應用的方向來看，我覺得它很有搞頭。</p>
<h2>AI 落地真正難的地方</h2>
<p>要把 AI 運用到真實的應用場域，到今天還是個麻煩的事。</p>
<p>用雲端服務？老掉牙的資料隱私就算了，反應慢，串聯麻煩。對使用情境固定，對使用者少但希望快速反應的場域來說，雲有點難辦。</p>
<p>改用地端設備？設備貴是個問題，但不大；要如何伺候，連結與部署這些設備，頭就痛了。用 Jetson 來實作當然比一台 PC + GPU 來的簡單好顧，但多個任務要怎麼同時工作？多個 Jetson 又要如何通訊整合？</p>
<p>這些問題都有辦法克服，但都花時間人力，要維持運作也要花心力，所以對很多場域來說，最後就是花了錢佈建，但是最後變成蚊子工程，反正情感上工人智慧不會輸給人工智慧，哈。</p>
<p>AI 要能搞定真實世界的麻煩，絕非單靠雲端丟個 LLM 或是寫幾段 Agent 流程就夠了。現場需要機器視覺抓瑕疵、需要 STT/TTS 語音互動、更需要協調一卡車的傳感器。這條把大腦和物理世界縫合在一起的控制線束（harness），才是落地成功與否的手工活。</p>
<h2>一台機器同時是大腦和人機介面</h2>
<p>過去，這種架構大多很割裂：底層用 Linux 或 RTOS 跑專業設備（視覺檢測／感測器），上層再疊一個陽春的 Windows 或 Web 頁面當人機介面（HMI）。萬一發生了意外，光排查就要不少時間，更別說有沒有足夠專業來排查。</p>
<p>但如果今天有一台機器，既擁有巨大的本地算力、完整的 CUDA 生態，又是使用大家閉著眼睛都會用的 Windows 呢？這簡直是神來之筆。HMI 終於能與底層計算深度協同，操作員可以用最自然的「說與聽」來指派產線任務，機器即時分析各種資訊來對人員作即時預警或預測。那些以前需要找三家系統整合商（SI）、拼湊好幾台硬體才能勉強運作的惡夢，現在一塊小盒子就有機會搞定。對任何管現場、審預算的人來說，這誘惑真的很大。</p>
<p>簡單想像幾個場景應該就懂了：</p>
<p>一家小吃店，電話進來訂位或客訴，機器當場聽、當場理解、當場查訂位系統回話並且通知廚房或店員發生了啥事，順手把資料寫回後台並指揮機器人進行準備；</p>
<p>一條產線，鏡頭看著零件、現場人員用講的問「這批良率怎麼樣、上一班發生什麼事」，機器直接調 ERP 給你答案，出錯的時候直接移除並分析製程是否有問題是否需要停機或提出修改建議；</p>
<p>或是工作排程的人，對著螢幕問一句，就把生產排程跟庫存檢索一次串起來。</p>
<h2>為什麼「消費級」反而是重點</h2>
<p>RTX Spark 這種高度整合的設計，在散熱、算力、功耗或成本上，天生就是為了成為一個邊緣小盒子而設計的，就是比 CPU + GPU 適合處理多模態的作業（GPU 那點小 VRAM，根本不可能跑多個模型）。而且，最重要的一點，既然現在的定位是消費級別，各家廠商預計發表的型態都是筆記型電腦，那就表示一個最重要的猜測：RTX Spark 一定會比它高貴的堂哥 DGX Spark，划算很多（我猜的，希望要成真）。</p>
<p>當然，除了價格這個因素外，我覺得這更是工程師的小玩具跟商業應用的本質差異。</p>
<p>去年的 DGX Spark 雖然好，但它搭載的是 Linux 核心的 DGX OS，注定走不出特定工程師的圈子。在實驗室裡它叫純粹與極致，但在講求綜合效率的工業現場，Linux 意味著高昂的維運成本。</p>
<p>但是跑 Windows 的設備，企業原有的 IT 管理、網域控制、資安防護全都能無縫接入，大部分的公司不需要因為要引進 AI 落地，再去擴編 Linux 團隊；更不用說它走消費級量產，硬體成本直接被全球龐大的消費與筆電市場給平攤了。</p>
<h2>為什麼這個念頭值得我野人獻曝</h2>
<p>場域的應用，要的從來不是一個全知全能的 Jarvis，而是針對特殊行為所特化出的能力。落地成功與否，關鍵根本不在模型多大、多聰明，而在那個把各種能力縫起來的 harness 與物理層協調與合作。白話講就是：手工活做得好不好。</p>
<p>在念書的時候做過專家系統。對，就是現在 LLM 的先祖，也是上一波人工智慧的主流技術。當年卡住我們的第一道牆是怎麼讓系統做模糊推理、怎麼用自然語言當前端。這道牆當年過不去，專家系統最後就被大時代拋棄了。</p>
<p>可是現在，模型效率的提升加上硬體性能的猛漲，當年那道過不去的牆，如今已經不是問題了，模糊推理跟自然語言，變成了最便宜、最現成的技術了。藉由 CUDA，多模態的 AI 不但可以塞進同一台機器同時工作，甚至還能<strong>離線</strong>運作。對很多斷網就完蛋、或根本不能連外網的場域來說，這一點重要到不行。</p>
<p>更迷人的是，即時資料在我手上，AI 也在自己手上，造出自有的資料飛輪的門檻就被踏平了。資料飛輪開始運轉後，AI 就有可能越來越懂場域，越來越能快速預測可能發生的事，例如新產品從上線到成熟需要的學習時間預估。</p>
<p>而佈署 RTX Spark 這樣的基礎設施，成本是固定的，或是可以估算的，CAPEX 很容易就被算出來。不像雲端 token 的使用量是一個很難被預測的變動成本，但這種不是研發或行銷的變動成本，又是實打實的生產成本，不能失真的太離譜。對付錢的人來說，可以貴（當然最好不要），但我不要月底收到帳單時倒抽一口涼氣的驚喜。</p>
<h2>免責聲明</h2>
<p>最後一定得免責聲明一下，RTX Spark 還沒上市，這一切都是我看公開資訊後所產生的美好幻想，說不定整件事又重蹈了之前三次 Windows 失敗的老路，或是商業上的合作並不如想像中美好。所以你就當我是在蹭 RTX Spark 的熱度吧，萬能的 Meta，請賜予我無數的流量吧，阿門。</p>
<p>希望過幾天痛風不要發作，不然這篇分析大概會被我自己刪掉。</p>
]]></content>
        <author>
            <name>Brian Kao</name>
            <uri>https://blog.briankao.com/</uri>
        </author>
        <published>2026-06-06T00:00:00.000Z</published>
    </entry>
    <entry>
        <title type="html"><![CDATA[尋找風口的豬]]></title>
        <id>https://blog.briankao.com/posts/micro-datacenter-switch/</id>
        <link href="https://blog.briankao.com/posts/micro-datacenter-switch/"/>
        <updated>2023-12-21T00:00:00.000Z</updated>
        <summary type="html"><![CDATA[交換機正在重演 Android 打開手機市場的那一幕。一份關於微型資料中心切入點的備忘錄。]]></summary>
        <content type="html"><![CDATA[<p>:::note
這篇備忘錄寫於 2023 年，從 2026 的視角來看，我當初想的大方向是正確的，萬幸。我覺得這個機會之窗還沒有關，特別是 AI DataCenter竄起的今天。800Gb的Leaf跟IB已經變成常態，100Gb拿來做OOB都不一定是浪費了，哈。
:::</p>
<p><strong>備忘錄：關於 Data Center Switch 的一些想法與定位</strong></p>
<p>幾個在網路通訊業界的朋友跟前輩最近出來創業，我自己是相信現在是網路通訊設備創新創業的好時機，特別是瞄準中型企業做微型資料中心所使用的交換機。</p>
<p>於是把想法寫成這個備忘錄，供自己未來參考。</p>
<h2>風口是怎麼產生的？</h2>
<p>在創新圈裡，有一個很有名的理論，叫做飛豬理論。大意是說，只要站在風口上，連豬都能飛；但起飛之後要怎麼幫自己加上翅膀，才是存活的關鍵。雖然是個有點自嘲的理論，卻點出了創新很重要的第一個關鍵：如何辨別趨勢（風口）。</p>
<p>我認為交換機市場目前正處在一個讓豬狂歡的風口。但為什麼交換機這個又傳統又基礎的設備會變成風口呢？以下這幾個外在的趨勢造成了這個風口。</p>
<h3>軟體主導的典範轉移</h3>
<p>交換機是個很特殊好玩的產業，實質上是個軟體產業，只是依附在特定用途的硬體上，這點跟很早就軟硬體分離的 PC 產業完全不同。在 PC 產業，自從 IBM 開放了 XT/AT 架構後，從 BIOS 到作業系統都跟硬體徹底分離了，從而誕生出大大小小、各自專注在硬體或軟體的公司。</p>
<p>交換機相關產業的狀況就不一樣了。從早期硬體功能不足，到通訊協定跟狀態又有許多變化、相容性等等多樣化的條件，交換機市場一直都是以軟體來決定價值的產業。而軟體需要大量的時間與技術累積，所以在這個市場裡，除非有新的產業分支出現（例如電腦網路介面改變、無線網路興起），導致使用習慣發生變化，否則很少會出現新的外來競爭者，大部分新創公司都是近親演化出來的。當然，市場規模跟 PC 產業不能比也是很大的原因啦，哈。</p>
<p>這個狀況跟行動通訊設備，特別是手機，非常類似。從最開始的類比一直到 3G 發展初期，都只有通訊大廠或專精的代工廠才有能力參加遊戲，主要的原因就是軟體的穩定度跟累積的學習成本都很高。所以在那段時間，市場上只有少數品牌跟產品，而每個品牌都有自己專用的軟體跟系統。雖然一直有廠商發起聯盟或推出新的授權方式，但一直到 Android 開放前，都沒能成功打破這個現象。</p>
<p><strong>Android 原始碼的完全開放，絕對是行動通訊產業的關鍵時刻。</strong></p>
<p>開放軟體讓這個市場的進入門檻快速降低，有能力參加的廠商急遽增加。從一開始使用者介面的客製化，到中期在功能或規格上產生大幅差異化，整個市場活絡了，競爭多了，新的動態平衡開始了。結果就是跟不上的舊巨人開始倒下，新的品牌開始冒出。</p>
<p>類似的進程也在其他通訊產業蔓延開來。先是 OpenWrt 這類開放軟體出現，釋放了無線路由器的潛力，進而改變了市場認知。舉例來說，身邊許多朋友早期選擇華碩的無線路由器，最大的原因就是 RAM 或 Flash 等硬體規格好，買回來刷第三方軟體（如 DD-WRT），就可以拿到功能多、效能好又便宜的無線路由器。也是因為這樣的流行，讓華碩無線路由器的佔有率快速提升。</p>
<p>開放原始碼當然也開始在交換機產品上出現了。最早的浪潮是交換機開始使用特製的 Linux 當作業系統，並以此為基礎使用內建的通訊協定，來降低自己的開發成本與週期。但這樣的方式除了大幅依賴晶片供應商不一定開放的硬體移植外，整個系統的架構還是為 PC 設計的，要新增功能或修正錯誤，還是需要專業工程師與大量的時間。所以對需要高度穩定的企業應用，例如設備機房，就不是那麼合用了。到目前為止，開放原始碼還沒能徹底改變交換機這個行業。</p>
<p>當然，開放原始碼的推廣者也注意到這些問題，開始把特製的 Linux 變得更開放，也更客製：&lt;strong&gt;專為交換機改寫的 Linux 版本開始誕生了。&lt;/strong&gt;這些版本針對高階通訊協定、不同於 PC 的客製化硬體與架構等議題重新改寫，也希望藉由開放的特性來減少相容性與擴充性問題。聽起來挺美好，可是就如同 Linux 在電腦上的處境一樣，始終是玩家而非大眾的選擇。</p>
<p>雲端資料中心的大量建置改變了這個狀況。微軟為了成本與管理，在自家 Azure 雲建置的時候，開始採用、修改、發行並開放了他們自己的特製版本（SONiC）。這個舉動不但讓交換機軟體的穩定性與開發週期得到大幅改進，也逼著晶片廠商開放了介面（SAI，Switch Abstraction Interface），讓交換機的軟體跟硬體有了完全分離的可能。</p>
<p>歷史是不斷重複的。當初 Android 在手機產業成功的因素——開放的環境、開發門檻的降低、軟體與硬體的分離——現在在交換機產業也出現了。你不覺得這是個因典範轉移而形成市場洗牌的大好機會嗎？</p>
<h3>Data Center 下凡間</h3>
<p>以前在技術跟網路基礎架構剛開始發展的時候，要架設企業內部的網路通訊環境、Email、檔案分享等 IT 架構，是件非常麻煩又昂貴、但不得不做的事。每家公司內部都要規劃一個機房空間當作內部的資料中心，當然架構上是豐儉由人，但基本上逃不開自建這條路，哈。這樣的趨勢塑造出一堆終端設備的興起，PC、檔案伺服器、SMB 用的網路設備等等大行其道。</p>
<p>後來基礎架構起來了，各式各樣的雲端服務開始蓬勃發展，大家開始爭執到底要自建機房還是委外服務。時間過去了，當雲端服務的規模越來越大、功能越來越多，管理跟實際成本越來越低都變成現實後，除了特殊目的之外，自己蓋 Data Center 而不用雲端服務，變得越來越不合理了。</p>
<p>這造就了過去十年大型資料中心不斷設立的榮景。整個基礎架構的投資，也從以往重視終端設備，轉變為集中在局端設備；更別說 F4 這類雲端服務巨頭，在局端設備上投資跟建置的資源，足以讓他們跳過傳統大型局端設備製造商、自行發包。擅長電子代工的台灣廠商，在這一波可是賺了不少呢。</p>
<p>但近幾年資訊安全的高門檻要求（如 GDPR），開始讓跨國企業重新考量是否需要建立自己的資料倉儲中心；而近期的 AI 風潮又掀起了一波新的高潮。大家都想利用 AI 增加效率，但如果持續用雲端服務來做 AI，公司內部的資料要如何確保不會外流？公司內部獨特的知識優勢或營運相關的機密資料，會不會就這樣開始外流了呢？</p>
<p>所以<strong>微型化的資料中心開始興起了。所謂的微型資料中心，可能是數個機櫃，位置可能放在外部或公司內部機房，專門存放需要快速反應或公司內部機密的資料並進行處理。</strong></p>
<h3>虛擬化改變了機房架構</h3>
<p>在機房中，42U（機器高度單位）的機櫃是最常見的型態。但機櫃中最少需要放置網路交換機、KVM、理線工具、UPS 等設備，一般留給伺服器的空間約為 30U 左右；再加上機房承重、散熱與電力（伺服器是很耗電的，加上備援電源，一台伺服器規劃 1000W 的電力預算很常見）等建置環境上的限制，一個機櫃最多大概也就放二十台左右的伺服器。</p>
<p>以往 CPU 計算能力不強、多工處理技術也沒那麼進步的時候，一個機櫃上的伺服器可能是這樣規劃的：幾台當 HTTP 伺服器並且做負載平衡，幾台做商業邏輯的計算，再搭配一個大型的硬碟陣列當資料農場。很多流量其實是透過機櫃上的交換機在機櫃內部流動，所以網路架構上會配一台 Layer 2 交換機當作內部流量交換用（一般術語叫做 Access Switch）；然後多台機櫃上的交換機再上行串接到另一台交換機（一般術語叫做 Aggregation Switch）。一如其名，這台交換機除了把各機櫃上傳的流量做匯流交換外，也常常會把防火／防毒／防駭牆放在這裡，用來確保相關資料的安全；最後再把多台 Aggregation Switch 上行串接到骨幹網路上的交換機（一般術語叫做 Core Switch），跟 Internet 做資料交換。這就是所謂的三層架構。</p>
<p>此外，機櫃上還很有可能安裝另外一台與資料交換網段隔離的交換機，用來管理伺服器（包含 BMC 跟 Server 管理軟體），一般稱作 OOB（Out of Band）交換機。這台跟機房架構比較無關，順手提一下罷了。</p>
<p>所有的故事都一樣：時間過去了，技術進步了，舊的處理方法也就有新的做法可以選擇了。這次的故事是 CPU 的算力越來越強，只跑單一任務跟有限的資料量，對大部分的伺服器已經是浪費了；但在單一台伺服器上硬塞新的工作，除了有效增加複雜度外，也不一定能有效利用剩下的算力。於是辛苦的工程師同胞就開始想：如果可以在一台伺服器的硬體上，同時執行多個獨立的系統，讓這些算力被盡可能利用，那不但可以解決算力閒置的問題，還可以省下設備、電力跟耗損的支出，這不就是個節能減碳救地球的好方法，對吧？這就掀起了虛擬化浪潮。</p>
<p>迎來虛擬化後，對機櫃來說影響可就大了。雖然實體上還是 20 台伺服器在櫃上，但實際上可能同時有幾十台虛擬伺服器在運作，資料流向的比重也開始從機櫃內部流動，轉而傾斜到跨機櫃之間流動。這樣的改變，對常見的三層架構展開了挑戰。</p>
<p>首先出現的挑戰當然是人類永恆的追求：速度。對速度的要求可以分兩大類：介面速度跟反應速度。介面速度簡單，10G 交換器市面上已經普及了，花錢就有；但反應速度就比較麻煩。以往大部分流量都在機櫃中流動，不太會出 Access 層的交換機，所以對反應速度的解法都是優化前端伺服器跟相關環境；現在流量開始跨機櫃了，光是一個看網頁的需求，資料來源、運算、認證、HTTP 伺服器就很有可能橫跨多個機櫃，資料可能要流經兩三台交換器，延遲就增加了。</p>
<p>伺服器的虛擬化又是另外一個挑戰。不管採取怎樣的技術做虛擬化，終歸是共用同樣的 CPU、同樣的網路線來連接，但對實體交換機來說，要交換的 MAC/IP 位址就有可能倍數成長；此外，伺服器都已經虛擬化了，那要搬遷伺服器，不就可以不用勞師動眾地進機房鎖螺絲跟接網路線了嗎？只要在網路上動動手指改改設定應該就可以啦，不是嗎？</p>
<p>因應這些五花八門的新需求，在網路架構上把 Aggregation Switch 移除，讓網路拓撲從三層變成兩層，看起來是最直覺方便的做法：每一台 Access Switch 都直接連到每一台 Core Switch。這樣一來，所有跨機櫃的流量經過的實體節點都會是固定的交換次數，而不是動態的次數，影響反應速度的因素少了一個；再者，由於省略了中間層交換，每次新增機器或機櫃，相關設定都變得非常簡單，擴展的彈性提高了，完全符合虛擬化下的管理需求。這個架構一般就稱做 Spine-Leaf，普及在虛擬化後的中小型資料中心。</p>
<h3>舊架構？新需求！</h3>
<p>如果你恰好是個經驗豐富的網路設備工程師，這時你應該會跳出來一個疑問：這樣的架構以前很常見呀，不就是大型插卡式或多台設備堆疊交換機的場景嗎？</p>
<p>沒錯，Spine-Leaf 就是聰明的網路架構師，把以前因為成本跟管理複雜度而少用的兩層架構再次利用。但是，時代不單單考驗青年，也一樣考驗交換機，哈。以往兩層架構對交換機的考驗只是成本跟複雜度，現在多了虛擬化，那交換機要如何進步呢？</p>
<h2>偏見：以管窺天，趨勢與新產品的機會</h2>
<p>說了那麼多，還是簡單說說個人的看法做個總結。大概分成<strong>市場定位、產品規格跟商業模式</strong>三個構面，來描述我個人對交換機新風潮的理想切入點。</p>
<p>不過在這之前，有個前提要先說明一下：以下的市場切入策略，是以資源匱乏的新創為前提來尋找利基市場。如果是資源充沛或有富爸爸的公司，策略跟做法當然會完全不一樣。</p>
<p>對新創來說，尋找利基市場不外乎兩種方法：在既有需求中，切分出一個足夠大又不會太大的品類來努力；或是創造、滿足一種目前尚未被滿足或看到的需求。滿足新需求的成果大，但風險也很高。交換機既然正處於變革的道路上，切分出一個新的品類應該是個可以嘗試的道路。</p>
<h3>市場定位</h3>
<p>既然是新創，如何集中資源、不發散地選擇產品跟戰場是最重要的題目。<strong>微型資料中心是個不錯的新市場切入點。</strong></p>
<p>落實到具體來說，到底我心目中需要自建微型資料中心、又是新創公司可能切入的客戶，是哪些族群呢？</p>
<p>首先一定是學術單位跟中大型醫療單位。這類客戶本來就有大量的資料需要快速或保密地處理，並且對新產品的接受度較高。再來是中大型企業與工廠，特別是製造業：面臨接下來能源成本與環保上的新限制，很多公司已經面臨要把內部傳統機房轉成虛擬化架構的極大壓力，正是導入新架構的時間點。當然，政府單位也面臨一樣的壓力。</p>
<p>金融銀行業雖然是最早導入虛擬化的族群，但由於他們不缺錢也怕風險，一直都是一線大廠的重點行銷對象，可能不適合新創公司初期經營。</p>
<p>對要建立微型資料中心的客戶來說，低階交換機市場的產品太多了；就算不說性價比，在功能上，低階交換器也無法滿足 Spine-Leaf 架構中 Leaf 所需的功能，頂多拿來當 OOB 交換器使用。同時，對微型資料中心來說，由於機櫃數量跟對外頻寬的限制，Spine 跟 Leaf 交換機的功能與速度並不會有太大的差異。所以<strong>初期產品應該以 Leaf 交換機作為主要的切入點</strong>，而不是目前大廠所定義、具有 100Gb 以上速度的 Spine 交換機。</p>
<h3>產品規格</h3>
<p>既然初步的產品是以 Leaf 交換機作為切入點，那就來看看規格應該怎麼開吧。</p>
<p>首先來說說速度。當然，在資源不虞匱乏的情況下，速度當然是能有多快要多快，但實際上資源不可能是無限的，所以到底要多快，才會達到成本效能比的甜蜜點呢？要回答這個問題，或許回過頭從伺服器的現狀回推是不錯的解方。</p>
<p>以 Dell R760 的伺服器規格來看，這是 2023 年使用第四代 Intel Xeon 處理器的主流高階 2U 伺服器，出廠時可以選擇最快的網路配置是四個 10/25G 網路孔。如果不夠用，就要利用 PCIe 介面來擴充，不過受限於 PCIe 的頻寬，超過兩個埠的 100G 擴充卡目前也不常見。所以在現階段，&lt;strong&gt;微型資料中心伺服器的主流規格應該還是在 10/25G 介面。&lt;/strong&gt;因此一般埠的設定要支援到 10Gb；同時，為了在架構上避免 blocking，上行埠可以設定為 100Gb。</p>
<p>從另外一個角度來看，對資料中心來說，不管是大型還是微型，備援都是很重要的選擇因素。對交換機來說，&lt;strong&gt;備援除了電源要能不斷電外，更重要的是對伺服器的資料交換不能中斷。&lt;/strong&gt;所以對交換機的軟硬體都會有一些要求：</p>
<p>硬體上，第一個要求一定是具備高效率（80% 以上）、可熱插拔的雙電源備援；其次，散熱也是個重要的因素，熱流與風扇的設計需要特別強調。另外，硬體晶片上必須支援資料中心會用到的流量優先權控制協定，像是 802.1Qbb（PFC）與 802.1Qaz（ETS）（雖然我認為現在的 10Gb switch fabric 應該不會有人沒做啦，哈）。</p>
<p>軟體上，面對虛擬化架構，一台伺服器可能會虛擬出許多台伺服器，並透過同一條網路線進行資料交換，所以同一台交換機的 MAC 位址表跟 VLAN 很容易被耗盡。要解決這個問題，需要<strong>支援 VXLAN 通訊協定</strong>。這個協定把 Layer 2 的封包包進 UDP 裡傳送，一方面把傳統 VLAN 最多 4094 個的限制，擴充到約 1600 萬個網段（24-bit VNI）；另一方面，底層的實體網路只需要認得各台交換機（VTEP）的位址，不用記住每一台虛擬機的 MAC。交換機跟伺服器端都需要支援才會動作。</p>
<p>NVGRE（Network Virtualization using Generic Routing Encapsulation）協定的作用跟 VXLAN 一樣，但使用不同的底層通訊協定與機制，主要用在微軟的虛擬化軟體 Hyper-V 上。目前使用的人比較少，初期可以忽略。</p>
<p>另外一個常常跟 VXLAN 一起出現的通訊協定是 EVPN。這個協定的主要目的，是讓遠方／異地的交換機利用 Layer 3 的通訊協定（BGP）交換位址資訊、綁定虛擬的通道（對，就是類似 VPN），然後利用 VXLAN 來建立一個跨地域的 Layer 2 交換架構。這個功能對於微型資料中心大部分時候是沒有使用場景的，在開發初期可以忽略。</p>
<p>另外一個重要且需要實作的通訊協定是 M-LAG（Multi-Chassis Link Aggregation Group）。這個協定讓伺服器可以把網路線同時連到多台不同的交換機，萬一其中一台交換機流量不足或失效，可以即時進行流量上的備援。而且 M-LAG 也可以取代傳統多台交換機實體堆疊（stacking）的功能，一方面免除堆疊時不同設備的相容性問題，也增加了管理上的彈性。</p>
<p>此外，像 Jumbo Frame（用於 VXLAN 交換）、VRRP（路徑備援）、IGMP／MLD Snooping（用於減少虛擬環境的流量）、LACP、MPLS、IP Routing 這類傳統交換機都具備的功能，就不特別標出來了。</p>
<p>綜觀上面的要求，目前開放原始碼的 SONiC 都有支援，所以硬體規格上只要能移植 SONiC 就好。由於運算量不是很高，CPU 要用 x86 或 ARM／PPC／MIPS 其實都可以，只要 ASIC 原廠支援就可以。</p>
<h3>商業模式</h3>
<p>傳統上會建立資料中心的團體，一定都具有整體規劃與設定的能力。但當虛擬化與微型資料中心同時發生的時候，事情就開始有點不太一樣了。</p>
<p>首先，需要建立微型資料中心的組織，不一定具有複雜環境架構與設定的專業人員。這點好解決，花錢就好。</p>
<p>其次，也是比較重要的問題：虛擬化的設備規劃是一門新的學問，不能從傳統設備架構的角度來看，也不能光從伺服器配置的角度來看。我知道，聽到我這樣說一定覺得我在虎扯，哈。</p>
<p>這裡用我比較熟的 VMware 虛擬化環境做個例子。在 VMware 的環境下，會透過虛擬交換機（vSphere 的 vSwitch，進階一點用 NSX）把多台虛擬伺服器的流量整合／拆分到實際的網路線上。但虛擬交換機畢竟是軟體交換機，效能不能跟硬體交換機相比。</p>
<p>如果今天設計架構的人從伺服器架構配置的角度出發，把所有的伺服器、SAN 通通規劃到一台虛擬交換機上，那整體的流量一定是低得可悲。反過來，如果從傳統設備架構的角度來規劃網路流量的備援，卻沒有跟虛擬交換機的設定做好搭配，那這樣的流量備援也不會正確運作。但既懂虛擬化又懂設備設置的人才，一般只有大型組織才會有需求，就算花錢也不一定請得到。</p>
<p>第三，即使成功建立了微型資料中心，日後的維運呢？伺服器有虛擬化工具廠商建立的工具可以協助，但交換機呢？特別是 SONiC 這類開放式架構，通常都只提供命令列（CLI）的方式來設定與維護，要維持基礎架構的穩定，IT 人員需要不少時間來學習與試錯。</p>
<p>基於以上的假設，我會把新創公司的產品，從單純的設備製造販賣，轉變為提供整體服務的設備商。這並不是希望我們變成單純的系統整合商，而是希望仿效 Ubiquiti，成為有效方案的提供者。</p>
<p>理想中要如何達成這個目標呢？第一步是提供整合工具，例如具有友善使用者介面的多台交換器佈署、管理工具，並且與虛擬化軟體（如 VMware、Hyper-V）緊密合作；其次是提供潛在客戶虛擬化環境的規劃範本與早期建議。想達成這樣的銷售方式，在組織上需要建立軟體工具開發的團隊，以及了解架構的售前規劃。</p>
]]></content>
        <author>
            <name>Brian Kao</name>
            <uri>https://blog.briankao.com/</uri>
        </author>
        <published>2023-12-21T00:00:00.000Z</published>
    </entry>
</feed>